

A discussão sobre o enquadramento atual e futuro da SEAT não é nova. Apesar de a Volkswagen não ter anunciado oficialmente a intenção de abandonar a SEAT para se concentrar na CUPRA, admitiu estar a considerar se faz sentido continuar a investir na marca.
Num grupo económico que sente necessidade e aprovou uma reestruturação drástica, qualquer decisão deixa de ser emocional para se tornar exclusivamente financeira.
Com 76 anos de história, os mercados mais importantes da SEAT têm sido os maiores da Europa. Em termos de volume e por ordem de importância: Espanha (de longe o mais importante para a marca), Alemanha, Reino Unido (com uma queda expressiva em 2025), França e Itália. Fora da Europa, destaca-se o México.
Estes seis mercados representaram mais de dois terços de todas as vendas mundiais da SEAT em 2025.
A título de curiosidade, Portugal está entre os mercados onde a marca espanhola apresenta uma das suas maiores quotas de mercado. Em 2025, a SEAT alcançou uma quota de 3,25%, apesar da queda de 6,6% nas matrículas face ao ano anterior.
Contudo, foram registadas pouco mais de 7.300 matrículas, num mercado muito impulsionado pelas vendas a empresas, incluindo operadoras de rent-a-car. Canal de vendas onde a pressão sobre os preços tende a ser maior do que no dos particulares.
Esta realidade serve para exemplificar a análise ao futuro da SEAT. Porque não basta considerar o número de unidades vendidas. É necessário olhar para o valor e para as margens de cada venda. A comparação com outras marcas do Grupo Volkswagen, como a Škoda, torna particularmente evidente a diferença entre volume de vendas e rentabilidade.
Como veremos mais adiante.
O que se sabe?
A 3 de setembro de 2026, o Conselho de Supervisão da Volkswagen aprovou por unanimidade o plano Future 2030. Este plano estabelece uma orientação clara: o grupo pretende reduzir progressivamente a sua gama de modelos em 50% e diminuir a complexidade da sua oferta em 75%, até 2035.
A empresa quer concentrar recursos nos produtos mais atraentes, aumentar os volumes por modelo, eliminar estruturas tecnológicas paralelas e ajustar a capacidade industrial à nova realidade do mercado.
Uma avaliação fria do parágrafo anterior deixa a SEAT de fora da equação.
Traduzido em números, a Volkswagen pretende reduzir a sua capacidade produtiva anual de cerca de 10 para 9 milhões de veículos, num plano que identifica mais de 500 mil unidades de excesso de capacidade na Europa.
Quanto aos objetivos financeiros, a meta da competitividade está em alcançar uma margem operacional de 9% até 2030. A título de exemplo, no primeiro semestre de 2026, a margem operacional do grupo situou-se nos 3,8%…
A Reuters, com base em fontes próximas do processo, aponta para custos de reestruturação na ordem dos 16 mil milhões de euros. O processo poderá envolver a redução de até 60 mil postos de trabalho a nível mundial, bem como a reconversão ou o encerramento de fábricas.
Contudo, estes valores não foram oficialmente confirmados pela Volkswagen.
Entretanto, os 45% que a Porsche detinha da Bugatti foram alienados e está em cima da mesa a venda da participação da Audi na Ducati. As duas marcas fazem naturalmente parte do grupo VW.
Mas estes dois exemplos são apenas cerca de 600 empresas e participações que o Grupo Volkswagen está a avaliar, num universo de aproximadamente 2.000 negócios, como revela o CEO da Audi, Gernot Döllner, em entrevista à Bloomberg.
A Volkswagen quer gastar menos. A CUPRA pode conquistar mais
Os acontecimentos mais recentes no maior grupo automóvel alemão não devem surpreender quem acompanha a rápida evolução do mercado automóvel.
A Volkswagen possui uma das redes industriais mais extensas do setor, mas parte dessa capacidade está instalada na Alemanha, onde os atuais custos energéticos reduzem a competitividade industrial. A esta dificuldade juntam-se as alterações dos hábitos de consumo na China.
Num sector cada vez mais desafiante e competitivo, é necessário encontrar uma forte justificação económica para manter duas marcas com posicionamentos parcialmente sobrepostos, que partilham tecnologia, fábricas e canais comerciais e disputam parte dos mesmos clientes. Para que seja racional.
Além disso, a CUPRA já não é a promessa de crescimento que, numa fase inicial, justificava a coexistência das duas marcas. Hoje em dia, é uma operação comercial consolidada, com os seus próprios volumes, posicionamento e ambições.
Se os objetivos passam por eliminar a capacidade excedentária, aumentar a eficiência e concentrar o investimento em produtos que proporcionem mais valor aos clientes e mais retorno ao grupo, é neste contexto que devemos analisar o futuro da SEAT e da CUPRA.
Em 2025, a SEAT S.A. entregou um total de 586.300 veículos em todo o mundo, considerando as duas marcas que gere: a SEAT e a CUPRA. O volume de negócios atingiu os 15,3 mil milhões de euros, o que equivale a 4,75% da receita total do Grupo Volkswagen.
No entanto, a situação é muito diferente entre as duas marcas: a SEAT entregou 257.400 automóveis em 2025, o que representa uma diminuição de 17% em relação ao ano anterior, ao passo que a CUPRA entregou 328.800 veículos, o que corresponde a um aumento de 32,5%.
Em 2025, pela primeira vez num ano completo, a CUPRA entregou claramente mais automóveis do que a SEAT.
A evolução dos últimos anos mostra igualmente a rapidez desta transformação. Em 2021, a SEAT entregou cerca de 391 mil veículos, ao passo que a CUPRA ficou aquém das 80 mil unidades.
Utilizemos a Škoda Auto como termo de comparação. Em 2025, a marca checa entregou mais de um milhão de veículos em todo o mundo, incluindo 70 600 na Índia, onde produz modelos adaptados às necessidades do mercado local, tendo alcançado um volume de negócios superior a 30 mil milhões de euros, que representou cerca de 9,35% da receita total do Grupo Volkswagen.
A diferença torna-se particularmente evidente ao analisar a rentabilidade: a Škoda obteve uma margem operacional de 8,3%, ao passo que a margem operacional da SEAT S.A. foi de apenas 0,01%. Ou seja, praticamente zero por cada 100 euros de receita.
CUPRA em expansão
A CUPRA deixou de ser a variante desportiva da SEAT. Hoje em dia, é uma marca com identidade própria, que regista volumes de vendas superiores aos da SEAT e tem uma ambição internacional claramente definida.
Os números de 2026 reforçam esta evolução. No primeiro semestre, a CUPRA entregou 170.100 veículos, o que constitui o seu melhor primeiro semestre de sempre. Por seu turno, a SEAT entregou 129.600 unidades.
O resultado operacional da SEAT S.A. atingiu os 122 milhões de euros, mais 84 milhões do que no período homólogo de 2025. O volume de negócios da empresa ascendeu a 7,7 mil milhões de euros no semestre, um aumento de 1,3% face ao ano anterior.
A evolução da CUPRA foi importante para esta recuperação, num período em que a procura dos seus modelos elétricos continuou a aumentar.
A internacionalização é agora uma das prioridades. Está prevista a entrada da CUPRA no Médio Oriente no terceiro trimestre de 2027. A Austrália e o México continuam, por seu lado, entre os mercados de expansão da marca.
O México, onde a Volkswagen tem uma importante presença industrial, chegou a ser apontado como uma possível base de produção para futuros modelos da CUPRA destinados à América do Norte. No entanto, esta possibilidade ficou condicionada pela evolução das tarifas e pela incerteza em torno das regras comerciais entre o México e os Estados Unidos.
Uma análise fria destes dados suscita uma questão: por que razão investir duas vezes quando uma das marcas está a demonstrar um crescimento, uma capacidade de posicionamento e uma trajetória internacional mais robustas?
Uma questão de escolha?
A SEAT continua a ter clientes e produtos competitivos. No entanto, o problema não reside apenas no produto atual. O problema fundamental reside no investimento necessário para criar um produto competitivo e rentável para a próxima década.
Em comunicado divulgado em 4 de setembro, no dia seguinte à aprovação do plano de reestruturação da Volkswagen, a SEAT S.A. explicou que a evolução da regulamentação, o custo da eletrificação e o investimento necessário para desenvolver uma nova geração de modelos elétricos tornam a decisão sobre a continuidade do investimento na marca cada vez mais complexa.
A empresa acrescentou ainda que, após 2030, continuam a ser possíveis vários cenários, dependendo da evolução da regulamentação, da procura e das condições de mercado.
No entanto, o investimento na marca SEAT tornou-se mais difícil de justificar.
A revista semanal de negócios alemã Wirtschaftswoche avançou com a possibilidade da Volkswagen retirar a marca SEAT do mercado até ao final de 2029, concentrando o investimento na CUPRA. Esta informação foi posteriormente divulgada por vários órgãos de comunicação social, tendo a SEAT S.A. esclarecido, no entanto, que não foi tomada qualquer decisão.
A empresa garantiu que continuará a realizar os lançamentos já previstos, incluindo as versões mild-hybrid do Ibiza e do Arona a partir de 2027.
Martorell e Palmela: a nova geografia elétrica da Volkswagen
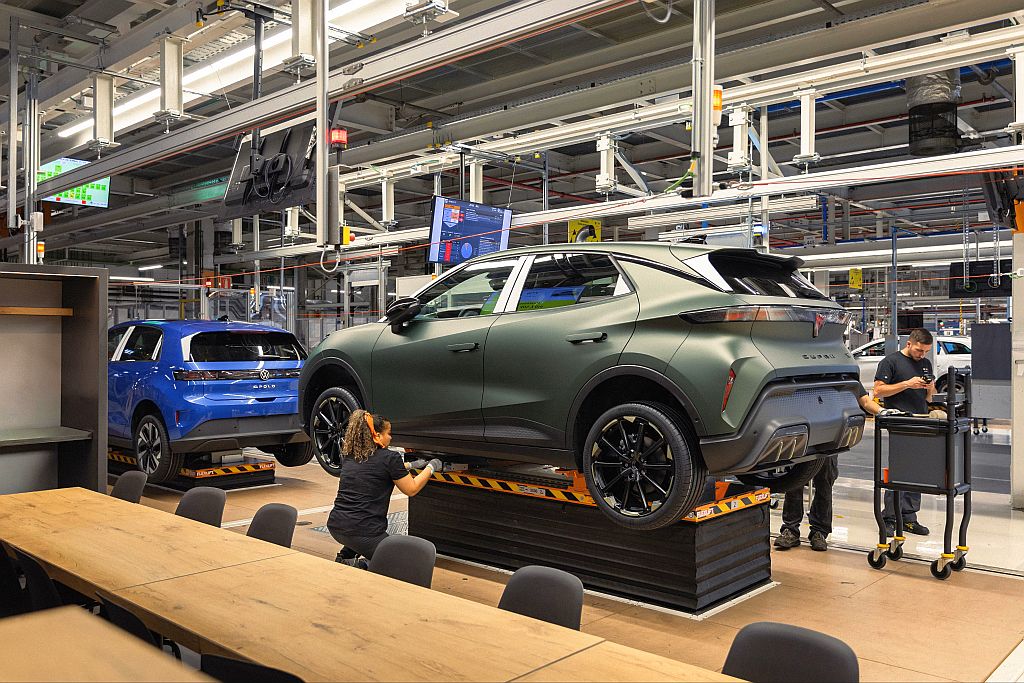
No entanto, há um pormenor particularmente interessante. A SEAT S.A. tem vindo a adquirir uma importância industrial cada vez maior no seio do Grupo Volkswagen. Martorell, que é a principal base industrial da empresa desde 1993, é atualmente uma das principais plataformas industriais e tecnológicas da SEAT S.A. e da CUPRA, constituindo uma parte cada vez mais relevante da estratégia de eletrificação do grupo.
A fábrica produz atualmente o CUPRA Raval e o Volkswagen ID. Polo, dois dos quatro modelos da família de carros elétricos urbanos do grupo. A mesma família inclui também o Škoda Epiq e o futuro Volkswagen ID. EVERY1, que será produzido na Autoeuropa, em Palmela.
São modelos elétricos urbanos destinados a um dos segmentos mais importantes e competitivos do mercado europeu. Precisamente um dos segmentos onde a pressão dos fabricantes chineses mais se faz sentir.
A SEAT S.A. está a liderar a industrialização da plataforma MEB21 e está a assumir responsabilidades crescentes na produção de veículos elétricos para várias marcas do grupo. Surge, assim, uma questão que merece uma análise mais aprofundada: por que razão está o Grupo Volkswagen a concentrar uma parte tão relevante da sua nova geração de pequenos veículos elétricos na Península Ibérica?
Martorell e Palmela passam efetivamente a ter um papel que ultrapassa as fronteiras das marcas SEAT e CUPRA. Fatores como custos industriais, energia, mão de obra, produtividade, logística e capacidade instalada poderão ajudar a explicar esta opção, num momento em que a Volkswagen procura reduzir a capacidade excedentária e, simultaneamente, aumentar a rentabilidade das suas operações na Europa.
Trata-se de um tema que merece um artigo em breve.
Quanto à SEAT, seja qual for o desfecho da marca enquanto identidade comercial, uma coisa parece cada vez mais evidente: a empresa que lhe deu origem está a assumir responsabilidades industriais que ultrapassam a própria marca. Martorell continuará a produzir CUPRA e Volkswagen em simultâneo, enquanto Palmela se prepara para adotar a mesma estratégia elétrica do grupo.




Leave a Reply